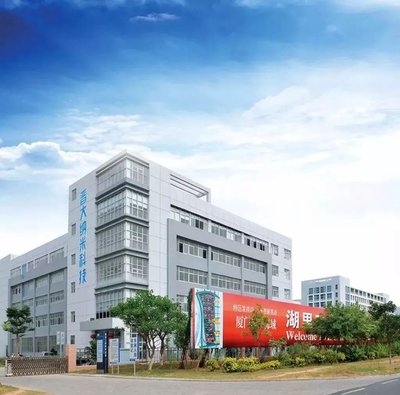
微导纳米获买入评级 纳米技术及产品研发驱动成长新引擎
微导纳米(股票代码:688147)获得券商机构给予的“买入”评级,成为市场关注的焦点。作为一家专注于纳米技术及产品研发的高端装备制造企业,微导纳米在原子层沉积(ALD)设备领域具备领先优势,其技术实力与市场前景被广泛看好。
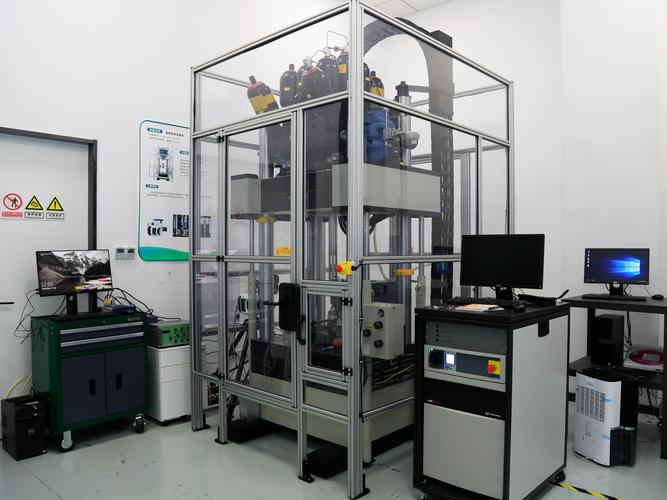
微导纳米的核心业务围绕纳米技术展开,主要产品包括原子层沉积(ALD)设备和等离子体增强化学气相沉积(PECVD)设备,广泛应用于光伏、半导体、柔性电子等领域。其中,ALD设备是公司最具竞争力的产品线。ALD技术是一种在原子尺度上逐层生长薄膜的精密工艺,能够在高深宽比结构上实现优异的均匀性和保形性,是先进制程芯片制造和高效光伏电池生产的关键环节。
从行业趋势来看,随着半导体工艺向3纳米及以下节点推进,以及光伏行业向TOPCon、HJT等高效电池技术迭代,ALD设备的市场需求持续增长。微导纳米凭借深厚的技术积累,已在国内ALD设备市场占据领先地位,并逐步打破国外厂商的垄断格局。公司客户覆盖通威、隆基、晶澳等头部光伏企业,以及多家半导体领域知名厂商,订单可见度较高,为未来业绩增长提供了坚实支撑。
研发投入是微导纳米保持竞争力的核心驱动力。公司持续加大在纳米技术及产品研发方面的投入,不断拓展ALD技术的应用边界。例如,在半导体领域,公司正积极研发用于先进逻辑芯片和存储芯片的高介电常数材料、金属栅极等薄膜沉积设备;在光伏领域,公司推出了一系列适应新型电池技术的大产能ALD设备,帮助客户提升转换效率、降低生产成本。公司还在探索柔性显示、微机电系统(MEMS)等新兴领域的应用机会,进一步打开成长空间。
券商研报指出,给予微导纳米“买入”评级的主要理由包括:一是公司在ALD设备领域的龙头地位稳固,技术壁垒较高;二是光伏和半导体行业景气度向上,设备需求旺盛;三是公司新产品研发进展顺利,有望在高端市场实现更大突破;四是当前估值水平具备吸引力,未来业绩弹性较大。
投资微导纳米也需关注潜在风险,如下游行业扩产不及预期、技术迭代过快导致竞争加剧、客户集中度较高等因素。但在纳米技术及产品研发的持续推动下,微导纳米有望把握国产替代与产业升级的双重机遇,实现业绩与估值的同步提升。
微导纳米作为纳米技术及产品研发领域的佼佼者,其ALD设备业务正迎来快速发展期。获得买入评级反映了市场对公司技术实力和成长前景的认可。投资者可密切关注公司研发进展和订单落地情况,以把握长期投资价值。
如若转载,请注明出处:http://www.nanobonard.com/product/42.html
更新时间:2026-10-03 23:35:58